
O salário cai na conta e, no mesmo minuto, metade já foi embora em parcelas. Consignado, empréstimo pessoal, cartão rotativo, aquele crédito pré-aprovado que o aplicativo ofereceu às duas da manhã, quando você tinha acabado de perder tudo. Para quem tem ludopatia, no entanto, existe um caminho: pedir à Justiça para suspender o empréstimo feito para apostar.
Você fez as contas e elas não fecham. Não fecham este mês, não vão fechar no próximo. Além disso, boa parte dessas dívidas nasceu para alimentar as apostas.
Quem tem ludopatia pode pedir na Justiça a suspensão das cobranças desses empréstimos realizadas para jogar. E, de fato, já existem decisões fazendo exatamente isso.
As parcelas estão engolindo o seu salário? Envie WhatsApp para saber mais: (84) 99804-1699
Como o empréstimo vira combustível da aposta
A dívida de quem tem ludopatia não cresce como as outras. Ela segue uma cadeia: a perda gera a vontade de recuperar, a vontade de recuperar gera o empréstimo, o empréstimo vira aposta, a aposta vira nova perda. Assim, em poucos meses, o que era um problema vira uma bola de neve.
E os bancos sabem disso. Eles veem o crédito sendo liberado e, minutos depois, saindo inteiro para uma casa de apostas. Veem a repetição. Veem o padrão.
Como pedir para suspender o empréstimo por ludopatia na Justiça
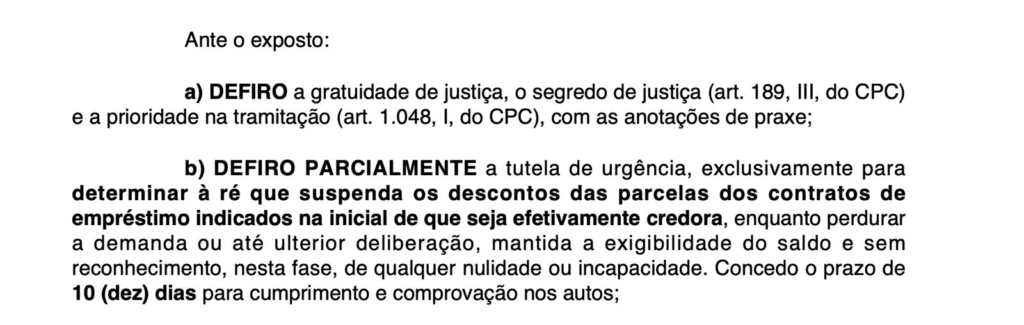
- Suspensão das cobranças (liminar). Pedido urgente para interromper os descontos enquanto o processo é julgado, com base no art. 300 do Código de Processo Civil, que autoriza a tutela de urgência quando há probabilidade do direito e risco de dano.
- Anulação do empréstimo. Quando o banco liberou crédito que foi imediatamente drenado para a bet, sem nenhum alerta de segurança.
- Repactuação de todas as dívidas. A Lei do Superendividamento (Lei 14.181/2021) incluiu no Código de Defesa do Consumidor o direito de pedir um plano de pagamento que preserve o mínimo existencial, ou seja, o dinheiro necessário para você viver (arts. 54-A e seguintes e 104-A do CDC).
O que a Justiça já decidiu
Por exemplo, uma sentença da 1ª Vara Cível de Marília (SP) anulou um empréstimo de R$ 72.960,00 e condenou o banco e os intermediários de pagamento de forma solidária, depois que o crédito foi liberado e transferido quase todo para uma plataforma de jogos. A juíza escreveu:
“a realização de empréstimo de valor significativo, seguido imediatamente de transferência PIX da quase totalidade do valor para terceiro, deveria ter disparado alertas de segurança do banco”
Além disso, completou que caberia ao banco, “enquanto instituição financeira, acautelar-se de diligências prévias à contratação”.
Por que o banco pode ter falhado com você
O Código de Defesa do Consumidor garante ao consumidor práticas de crédito responsável e a prevenção e o tratamento do superendividamento (art. 6º, XI), com a preservação do mínimo existencial (art. 6º, XII). Portanto, o banco não pode simplesmente empurrar crédito para quem está claramente em situação de risco.
Da mesma forma, o Superior Tribunal de Justiça já sumulou que “As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias” (Súmula 479).
Quando o banco libera dezenas de milhares de reais e, no mesmo dia, o dinheiro sai inteiro para uma bet, isso deveria acender um alerta. Se não acendeu, a falha pode ser do banco. Por isso, quem tem ludopatia pode pedir para suspender o empréstimo e discutir a responsabilidade da instituição.
Sinais de que o crédito foi concedido de forma irresponsável
- empréstimo liberado em minutos, pelo aplicativo, sem nenhuma análise da sua situação;
- crédito oferecido logo depois de uma sequência de Pix para bets;
- novos empréstimos concedidos quando as parcelas já comprometiam grande parte da sua renda;
- dinheiro do empréstimo transferido quase inteiro, no mesmo dia, para plataformas de apostas;
- limite do cartão aumentado enquanto as faturas mostravam gastos repetidos com apostas.
Se você reconhece dois ou mais desses sinais, o seu caso merece análise. Afinal, esses sinais podem reforçar o pedido para suspender o empréstimo de quem tem ludopatia.
Como funciona a repactuação pela Lei do Superendividamento
A Lei 14.181/2021 criou um procedimento próprio para quem não consegue pagar as dívidas de consumo sem comprometer a própria sobrevivência:
- Primeiro, você reúne todas as dívidas e apresenta o quadro completo à Justiça.
- Em seguida, os credores são chamados em conjunto, e você apresenta uma proposta de plano de pagamento com prazo máximo de cinco anos, preservado o mínimo existencial (CDC, art. 104-A).
- Por fim, se não houver acordo, o juiz pode instaurar o processo para revisão e repactuação das dívidas remanescentes (CDC, art. 104-B).
Ou seja, na prática, isso significa trocar o caos de várias parcelas por um plano que cabe no seu orçamento.
Duas frentes: suspender o empréstimo e recuperar o que a ludopatia levou
Em geral, a estratégia mais forte costuma combinar duas ações:
- Contra o banco: suspender ou anular o empréstimo e reorganizar as dívidas.
- Contra a bet: pedir de volta o dinheiro apostado, com base na nulidade das apostas de quem tem ludopatia (Lei 14.790/2023, art. 26, VI e § 1º).
Enquanto uma frente alivia o seu orçamento agora, a outra pode trazer de volta o que foi perdido.
O que separar
- contratos de todos os empréstimos, consignados e cartões;
- extratos mostrando a data da liberação do crédito e a saída para as bets;
- contracheques com os descontos;
- lista de todas as dívidas, com valor e credor.
Não espere a próxima parcela para suspender o empréstimo ligado à ludopatia
Cada mês que passa é mais um desconto no seu salário, mais juros, mais dívida. Por isso, o pedido para suspender o empréstimo de quem tem ludopatia existe justamente para interromper isso enquanto o processo corre.
Então, peça a análise do seu caso antes do próximo desconto. Envie WhatsApp para saber mais: (84) 99804-1699 e fale com nosso time.
Flávia Marinho.
Advogada.
Perguntas rápidas
Posso parar de pagar em vez de pedir para suspender o empréstimo por ludopatia?
Não faça isso por conta própria. Afinal, parar de pagar sem ordem judicial gera negativação e cobrança. Por isso, o caminho seguro é pedir à Justiça para suspender o empréstimo, demonstrando a ludopatia.
É possível suspender o empréstimo consignado em caso de ludopatia?
Sim, o pedido pode alcançar consignados, empréstimos pessoais e cartão, conforme o caso. Além disso, a Lei do Superendividamento protege o mínimo existencial para todas as dívidas de consumo abrangidas.
Preciso provar que o dinheiro do empréstimo foi para a bet?
Ajuda muito. Afinal, o extrato mostrando a liberação do crédito e a transferência para a plataforma é a prova mais forte.
Ao pedir para suspender o empréstimo por ludopatia, vou ficar com o nome sujo?
Não necessariamente, pois o pedido de tutela de urgência pode incluir a proibição de negativação enquanto o processo é julgado. Se a dívida já saiu do controle, veja também o que fazer nas primeiras 48 horas depois de grandes perdas em apostas.
Autoria: Flávia Marinho, advogada, OAB/RN 7309, criadora da tese de nulidade das apostas do ludopata. Marinho Advocacia, sociedade de advogados, OAB/RN nº 1237, Natal/RN, com atuação em todo o Brasil.
Fontes: Lei 14.181/2021 (https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm); Código de Defesa do Consumidor (https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm); Código de Processo Civil (https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm); STJ, Súmula 479 (https://scon.stj.jus.br/SCON/sumstj/); Lei 14.790/2023 (https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14790.htm).
